ミニバンの整備
今乗っているミニバンのブレーキを踏むと少しの揺れが出てきた。これは前のローターが平らではなくなってきた症状だ。この車をもらった時にはすでにローター外側の1㎝は錆びていた。一応ディスクパッドは交換して走っても問題は無いので、次回にローターと一緒に交換することにしたのは3年前で、カナダ横断旅行に出る前だった。北にキャンピングに行った帰りに州税が掛からない場所でローターとパッドを購入して帰った(3年前)今回やっと出番が出てきたようだ
これはHOW TOではないので要点のみ
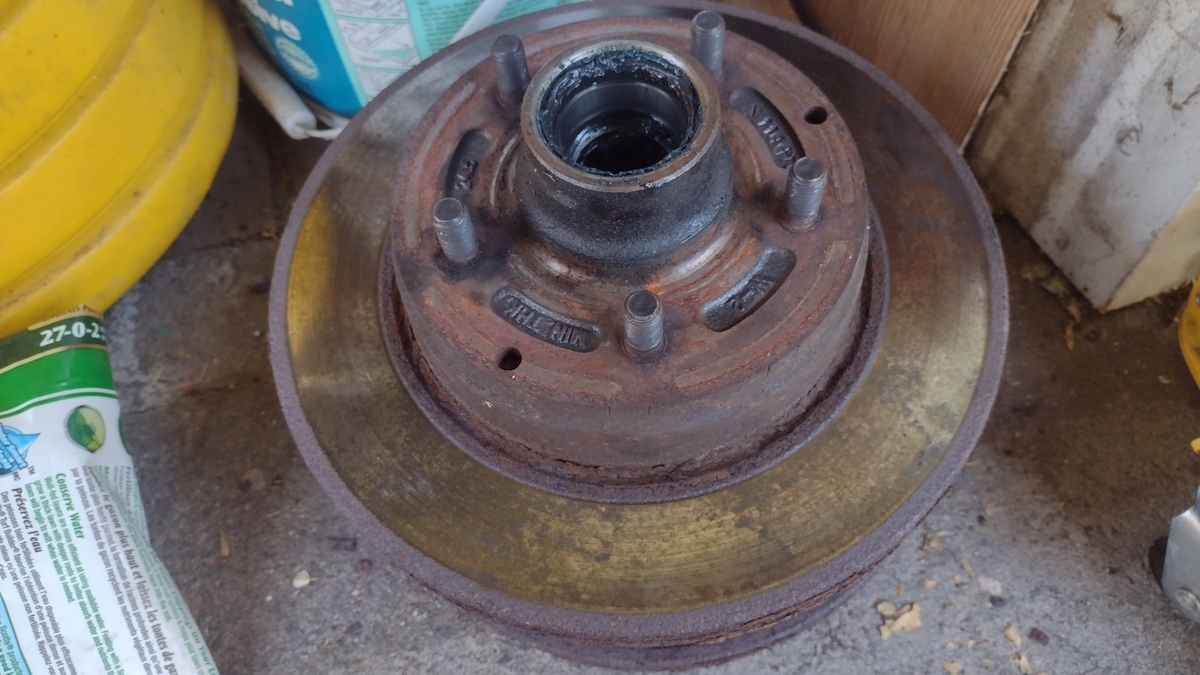
古いローターは
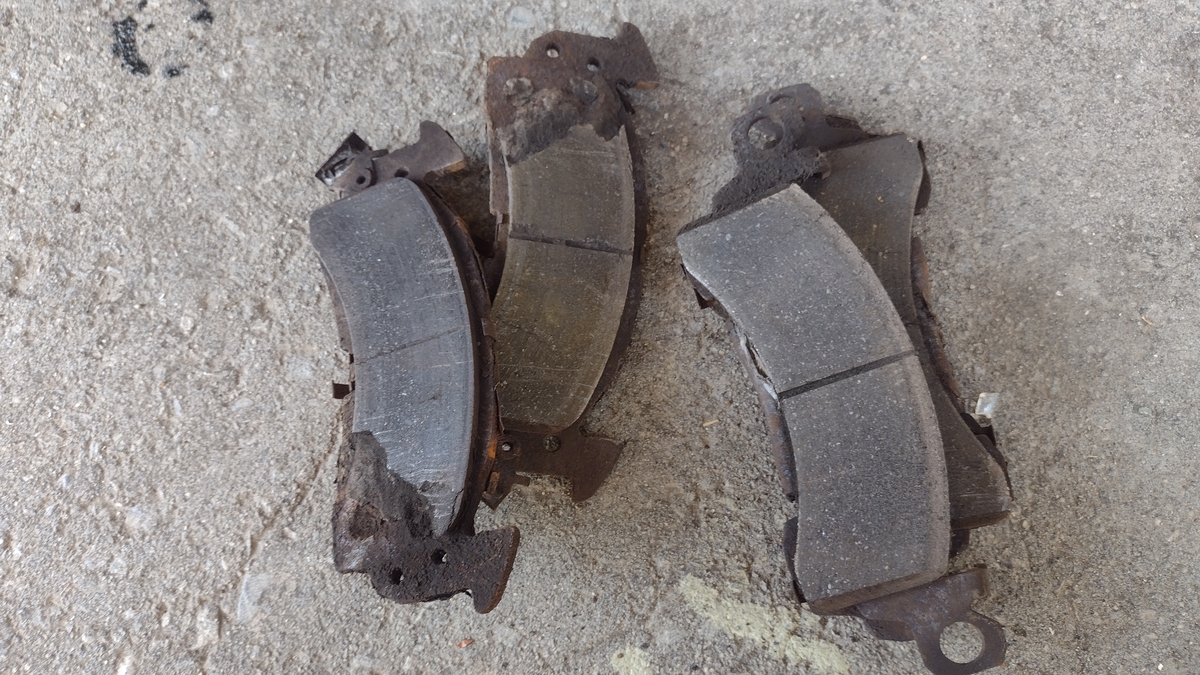
パッドはひどい状態で下の部分は崩れ落ちていた。残量は4㎜程度で問題は無いけど
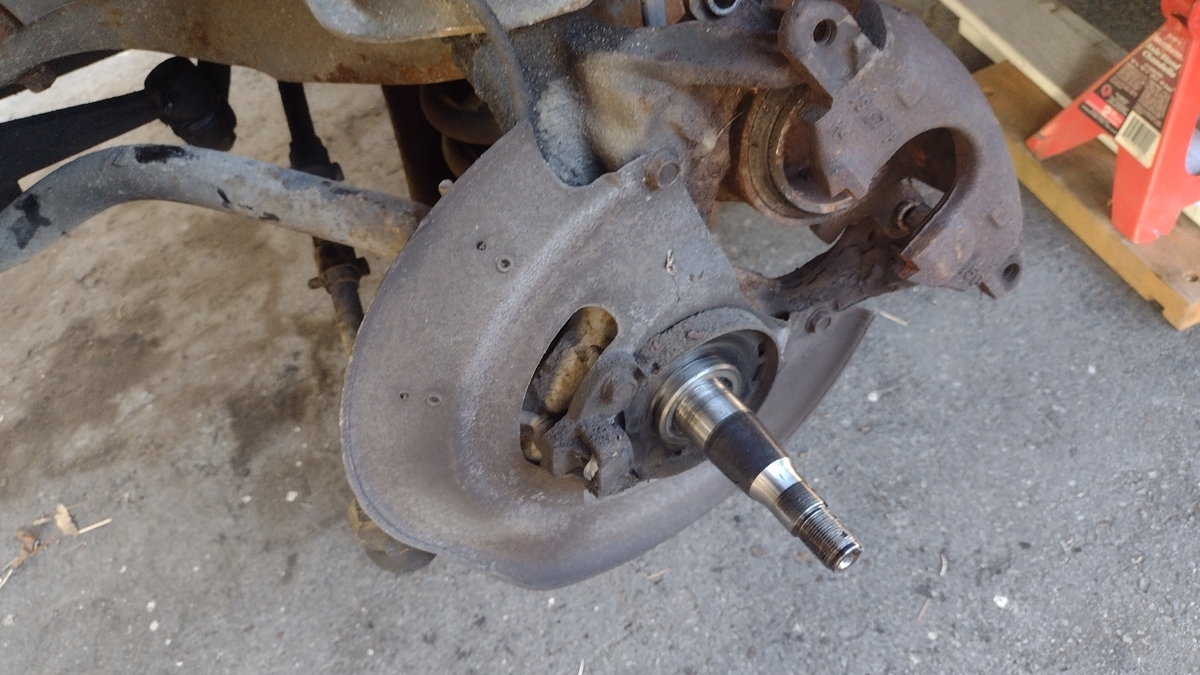
軸とキャリパーマウントはきれいに清掃
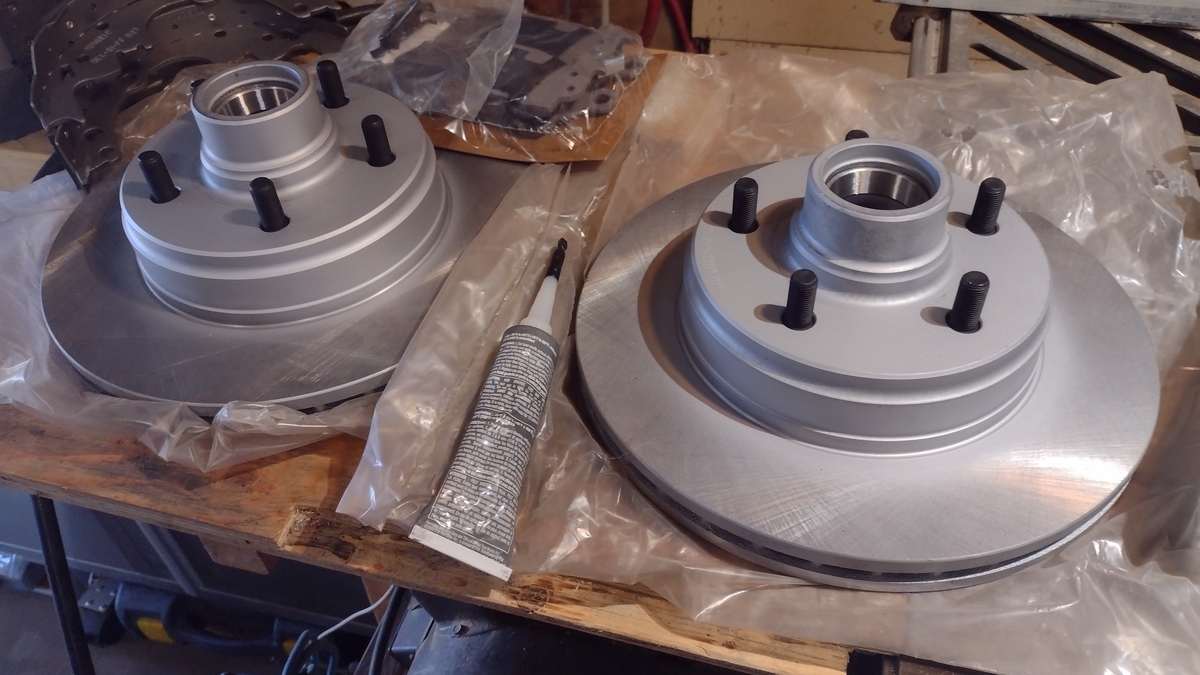
新しいローターで、ベアリング等を移植する準備
ベアリングの受け部分は装着済、グリスを塗布したベアリングを乗せてシールを装着
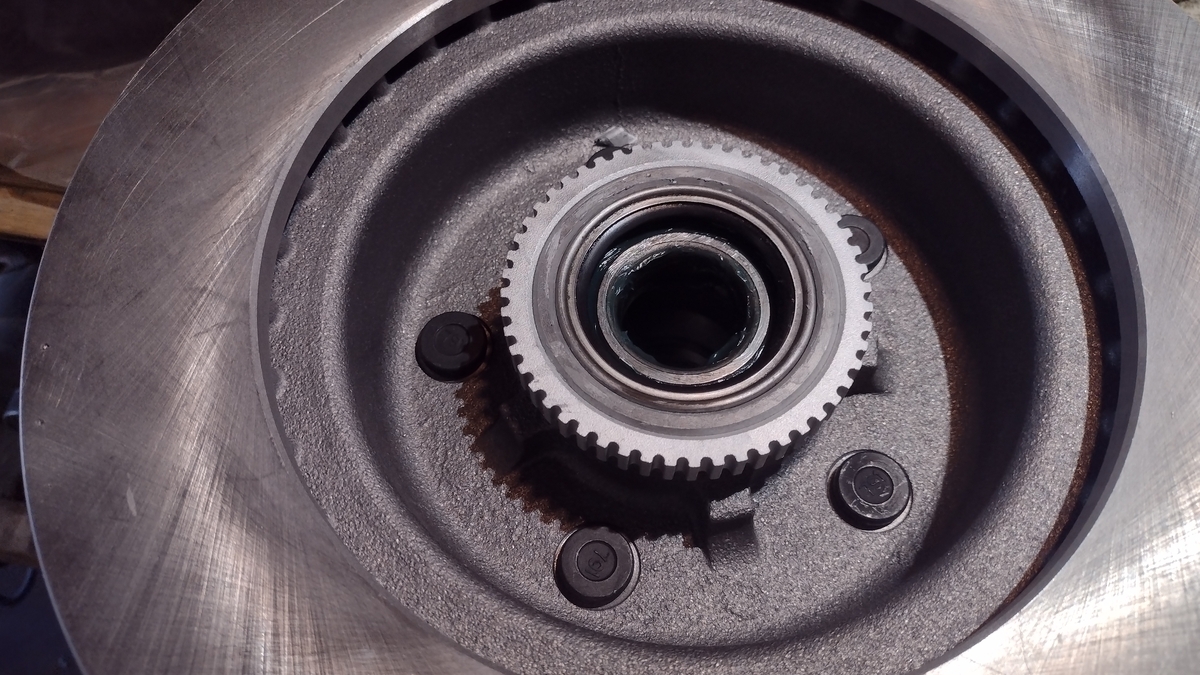
外側のベアリングにもグリスを塗布、だが手の腹にグリスを乗せてベアリング内に擦り付けるので手はベトベトになる、まあ自分でもようやるって感じ
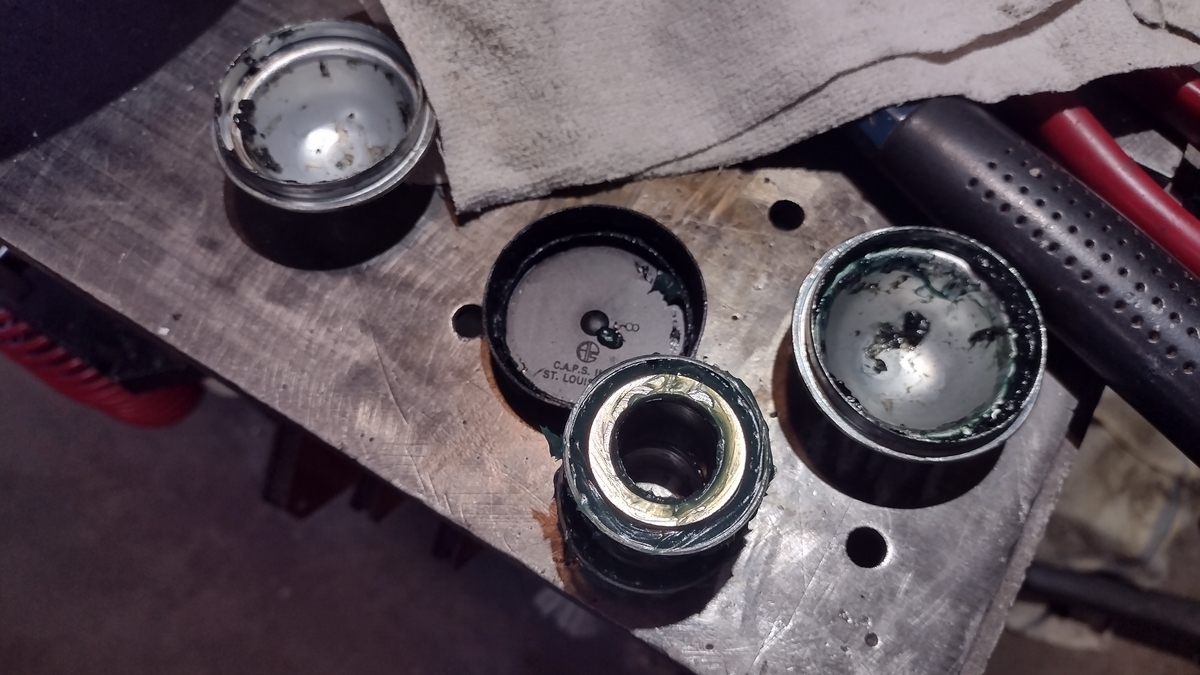
ローターを取り付けて、ナットを締め付け割ピンを装着して完了。上のベアリング保護カップだが直径が合わないのでペンチで広げシリコンでグリス漏れを防ぐ。遠乗りはしないので問題は無いだろうが、熱を持つので一応小さな穴でもあけておこう
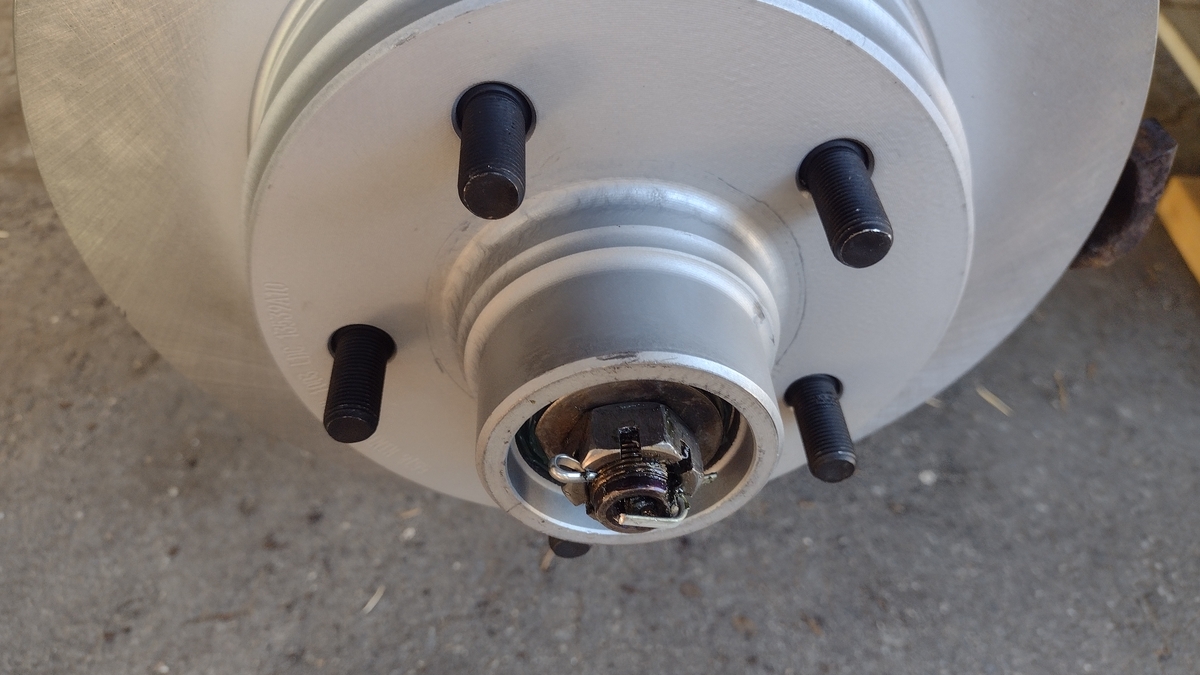
後はキャリパーのピストンを戻しパッドと取り付け、タイヤを装着で全部完了
と簡単に書いたが、ブレーキ整備の前に、グリスポイントが10か所程度あるのでそれを終え、ブレーキ関係を分解し、さび落としグリス塗布等々古い車独特の問題を解消しつつ作業を進めた。結局今回の整備に5時間近く休み休みだか終わらせた。整備基準だと3.5時間くらいが基準らしく、時間工賃が平均2万円位なので工賃だけで7万円位の出費が抑えられた勘定になる。
これは予想だが、キャリパーもマウントも問題があったので交換されて、部品代も高めになっていたと思う。これらを全部修理屋に出していたら20万円位になったのではと思っている. 以前買った部品の値段だが5万円程度(後ろのブレーキシューも含め)なのでいかに工賃が高いかわかるだろう
日本に有ってカナダに無いもの・医療費、ボーナス、退職金
日本の手厚いもの、医療費の中で歯科医療が基本的なものは医療費に含まれている。羨ましい限り。カナダでは医療保険には歯科治療は含まれていない。先日歯石除去に行ってきて請求書を見て驚いた。全額負担だと38000円で、その他の医療保険として公的保険外の治療などで負担を軽減できている保険に加入しているので、個人負担は9000円で済んだ。夫婦2人で月々2万円は大きい出費だけど、年数回の歯科治療があるので安いものだと思う
ボーナス制度は無い。50年近く働いたけど0円。退職金も0円
次回投稿はカナダに有って日本に無いものでも調べてみよう
先日海のトローリング釣りをやった
50年近く前には船から釣り糸を垂れる海釣りをした事があったけど、トローリング釣りは今回初めてだった。友人がトローリング釣りをやっているので興味を示すと行こうということになった。
海は意外と穏やかな部分と波の立っている部分と取り混ぜられた状況だった。自分は船酔いはしないので問題は無いのだが、しっかりつかまって移動し釣れそうな場所に到着。釣り具を用意してダウン・リガーと言う小型クレーンで、8Kg の重りと共にルアーを付けた釣り糸を魚群探知機で目星をつけた深さに下ろしていき後は待つだけ。2本下ろした糸にほとんど同時に掛かり忙しく上げにかかった。結構引いてくるのを楽しみながら上げていくと、さっそくばらしてしまい。次の竿を持たされ上げていきフックを使いリリースし、次に仕掛けを下ろして続行に移る
次にかかったのはすごい引きでたぶんスプリングと推測できる。リールから結構な距離の糸を引き出されて途中まで巻き戻した時にばらしてしまった。もう少し疲れさせないといけないらしい、了解いたした
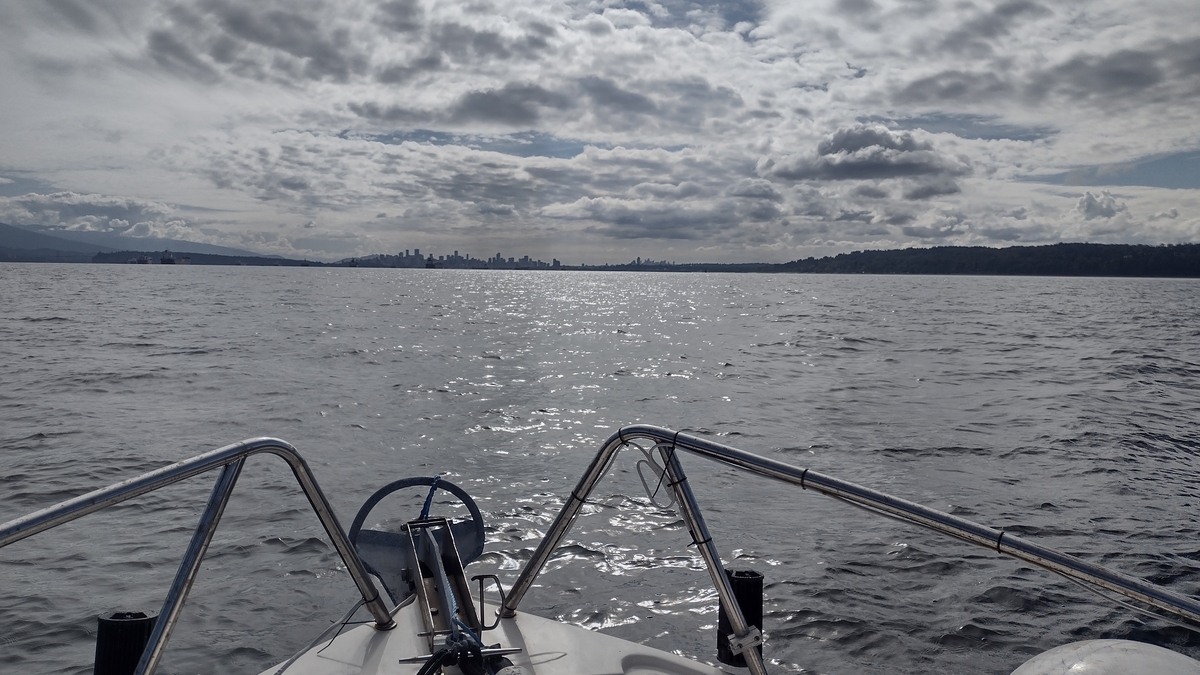
海はこんな感じでかなりの凪ではと思う
そんな感じの6時間のお試し海釣の終了した。最後の1尾上げたのは持ち帰りできない天然物の銀鮭(5Kg 程度)でこれもリリースだった。9月に本格に漁期中の釣りに参加しよう。面白いのは30㎝の鮭の稚魚が掛かっていた。これは川から降りてこれから大海に出る途中だったようだった。がんばって大きくなって帰るのを期待する
この海釣りには免許と魚種の保護費として円建てで年間2600円なり(退職した住民に対して)
日本の60歳定年と65歳の年金受給はなぜ
再雇用制度や高年齢雇用継続給付があるらしいけど実質給料は下がる。60歳から65歳まで都合よく会社で安く働かせることができる感じがする。これはブラックな雇用体制を国が推奨しているのではと感じるのは邪推かな?
日本の知人の話、以前知人が定年後の再雇用で、責任と仕事量だけは継続し給与は60%までになったとぼやいていた。他の知人は常時の再雇用もなく日雇いのようなアルバイトを強いられて、65歳からもらえる年金の減額を防ぐのに苦労している
カナダでは職種による給与体制(1~5年程度の段階の定期昇給)で長期の年功序列ではなく、その職種の最高額止まりで時々あるベースアップ以外は無い。自分の例だが退職前に加わった21歳大卒の同僚の給与は1年目で自分よりは低く始めた(経験値の差か?)今年で3年目であと2年すると上限まで達する。その時点で彼の給与は自分の退職時(ベースアップのため)を超える・その後26歳から退職(年齢制限なし)まで続く。それまでボーナス・退職金は無しで、退職後にあるのは年金のみである。
カナダで老後の暮らし易さを望むなら、それなりの教育と仕事に就き、持ち家があれば良いだろう。自分も退職前に大波小波の経験をしてきた。リストラ数回、自主退職・病休とたくさんやった、だが何とかやってきた。親戚を頼り移住した時に持ち出し金$1000を270円/$で換金し、就職し英語を学びながら上級の学校に進み、手に職を付けながら生活をしてきた。自分はブルーカラーを選んで来たのが得策だったのだろう。
特に最近のホワイトカラーの失職は著しく何人かの知人は失職、1人は運良く残れるようになった人事職員で、たくさんのリストラの手紙を書いたそうだ。1枚は自分の物だったけれども、寸前で解雇のキャンセルの手紙を自分に書いたそうだ。これは連邦政府の話
DYIの勧めもある。今、これを書いている途中妻がコンセントの様子が変だと言ってきた。自分は電気も機械も得意なので、確認するとタコ足用の3股が古くなって接触不良になっていた。数分で解決した。家の修理や車の整備など高額の仕事を専門職に頼むと、出張経費・夜勤手当その他もろもろで巨額の出費が日本の程度でなくのしかかってくるのがカナダの常識である。まあ日本のドの付く田舎も大変だろうけど、めちゃくちゃな請求は無いだろうと願う。こちらは問題によっては言い値が普通だと思う。息子にはしっかり教えておこうと思う
最近年金の勉強を開始
年金にはいろいろ種類があり結構複雑な感じがして勉強をネットで勉強している。自分は普通に公務員として働いてきたので年金は手厚いのだろうと思う
日本の年金の種類
1.国民年金(基礎年金)20歳~60歳未満の国民全員加入
2.厚生年金 労働者が職場を通して加入 (負担額は労働者/職場 50/50)
3.個人年金 個人貯蓄型で所得税控除や住民税の減額(カナダには無い)あり
その他の年金は自分には関係がないので割愛
カナダの年金の種類
1.老齢保障年金(OSA) カナダに10年以上居住者で満額は40年その間は年割
2.カナダ年金制度(CPP) 18~70歳未満の労働者が加入義務
3.厚生年金 労働者が職場を通して加入 (負担額は労働者/職場 50/50)
4.個人年金は個人貯蓄型で所得税控除で、収入の少なくなった年金受給時期から必要なだけおろして使える老後資金
カナダに有って日本に無いものは老齢保障年金(OSA)になる。財源は税金で、住んでいるだけで色々な税金を払っているのでそれが財源かな。ほとんど主婦(夫)業ならこの老齢保障年金がもらえる。ただし満額は40年以上の居住なので30年だと満額の4分の3の支給で、年々額は40年まで引き上げられ満額になる。受給資格者はカナダ市民と住居資格保持者(ややこしいけど長く住んで税金を納める人的な)永住権は問題無しだ
上には書かなかったけどもし上記の老齢保障年金(OSA) をもらっていても年収が少ない場合には所得保障補足年金、Guaranteed Income Suppliment(GIS)がある。自分はもらえんけど
年金制度の違いは、日本では支払いしたからもらえる年金。カナダも同じ年金もあるけど間接的に住んでるので、何らかの税金を支払ったからもらえるのが老齢保障年金(OSA) で、不足分ば所得保障補足年金がもらえ何とか生命活動が維持できる
とここまで書いたが、カナダでもらう年金で都会では生活できないくらいの物価高で高齢者はどうやって生活していくのかな?
これからの人生の考え方の変遷
今週のお題「最近変えたこと・変わったこと」
このお題は6か月前に遡り、自分の余生の考え方が変わったくらいかな?年末にもう少しで人生が終わりそうになり、これで自分は終わるのかなと言う経験をした。結果として病状は手術をする事も無く薬で完治できた。肺血栓塞栓症で15~30%の致死率だったそうで自分は15%くらいだったのかなと感じている。
心臓を鷲掴みにされる感覚と目の前がゆっくりと暗くなる、ハリウッド旧作映画の終わりの、じわーと画面が丸く小さくなるのが自分に起こっていた。過去の映像が走馬灯のごとく見えるのは全く嘘だと実感。その代わり自分のやり残した事は無かったかと反芻しながら目の前が暗くなりかけていた。今から思うと、やり残した事があったらそのまま自分の霊が漂ってしまったのか心配している。大丈夫と思い覚悟していたので、「人生もう1度やってみなはれ」で生き残ったのかと信じたい
これかの「もらった人生」もっと自由に生きていこうと思う、こう書いていると今までとあまり変化がないので、お題通りの変えたことにならんかな?
そうだ大きく変わったことがあった、最近2年間ブログを書いてこなかったのを再開した事か。これも「もらった人生」での心機一転と思える
退職して3年目で考えることがある、老後資金一択
3年目になると収支が見えてきて、これからの計画が立てやすくなってきた。固定資産税(めちゃ高い)光熱費、食材、2台の車の経費(修理、保険、ガソリン代)、インターネットと2台のスマホ使用料等の固定費が結構あります。それと帰省や旅行にかかる費用もばかにならない。しっかり月々貸借対照表を表計算に入れて管理中だ
上記のごとく家持なので家の修繕費も結構な額になります。まあDIYで車も家も修理ができるので実費のみで済ませている。
収入としては年金のみで、自分は国民年金と老齢年金それと厚生年金とあまり働いていなかった妻の老齢年金が支給されている。年金だけを日本と比べると多めだが、こちらにはボーナス、退職金と言うものもは無く、自分の収入を的確に運用しないとホームレスまっしぐらになる。職場では退職前の従業員のために退職後を考える講習会を開いていた、行かなかったけど。あまり当たり前すぎだし、退職直前だともう遅いと思ったからだ。
今から考えると人生で一番の支出としては住居(家かマンション)でその次は車、子供がいれば教育費(人数により乱高下)一人息子は家の近くの州立大学に通い、バイト代で卒業なので、教育費は高校卒までだった。親孝行の息子に育ったものだ。
家のローンだが今住んでいる家を買う前に3回不動産を買売したのでローンの仕組みは熟知(?)できていたと思える。利子率も大きいけど問題はいかに利子を払うのを免れるかで、ローンの返済期間を短くする方法が一番大事だった。ローンの契約で1年おきに元本に払い込める、利子が下がったら違約金を払っても借り換えを考える等いろいろな方法が考えられる。もちろん生活レベルはあまり切り詰めないでだが。結果として20年ローンを10数年で完済できた。そのためか年間100万円位の預貯金ができた。これは大きかった。
日本では家を買うよりは借りた方が得策などと言われ散るけど、老後にアパートの賃貸で年金の半分を払っている人が居ると聞くとなんでやねんと考えてしまいます。老後はどうしようとか考えていなかったのかな?人生設計やらなかったからしかたないのかな?
老後資金2000万円問題とマズゴミに煽られていた人達はどうしているのかな?一攫千金狙って投資や宝くじにのめり込んでいたりして。老後資金2000万円の内訳を調べたら何だこんなことと安心している人もいるのかな?
上記の老後資金2000万円は20~30年までだけど、自分は退職後10年まで何をするか、その費用はと考えながら生活しようと思っている。あと7年だけど妻が2~3年後の旅行などの計画を練ってくれている、動けなくなるまでは動く計画だ。その後は家の近くでクルーズやキャンプをしようとその先も考えている
その先だけど毛の近くの墓地に納骨所がありそこに夫婦一緒に納骨をしてもらう計画だがまだ買取はやっていないのが少しの心残りになっている。今のところ一人当たりの火葬費はおよそ100万円らしい、気を付けたいものだ
この中に病気の計画は入っていないけど、今のところ大病の兆候は無いのが何よりだ。しっかり体調管理と検査に勤しもう、ピンピンころりを計画中
